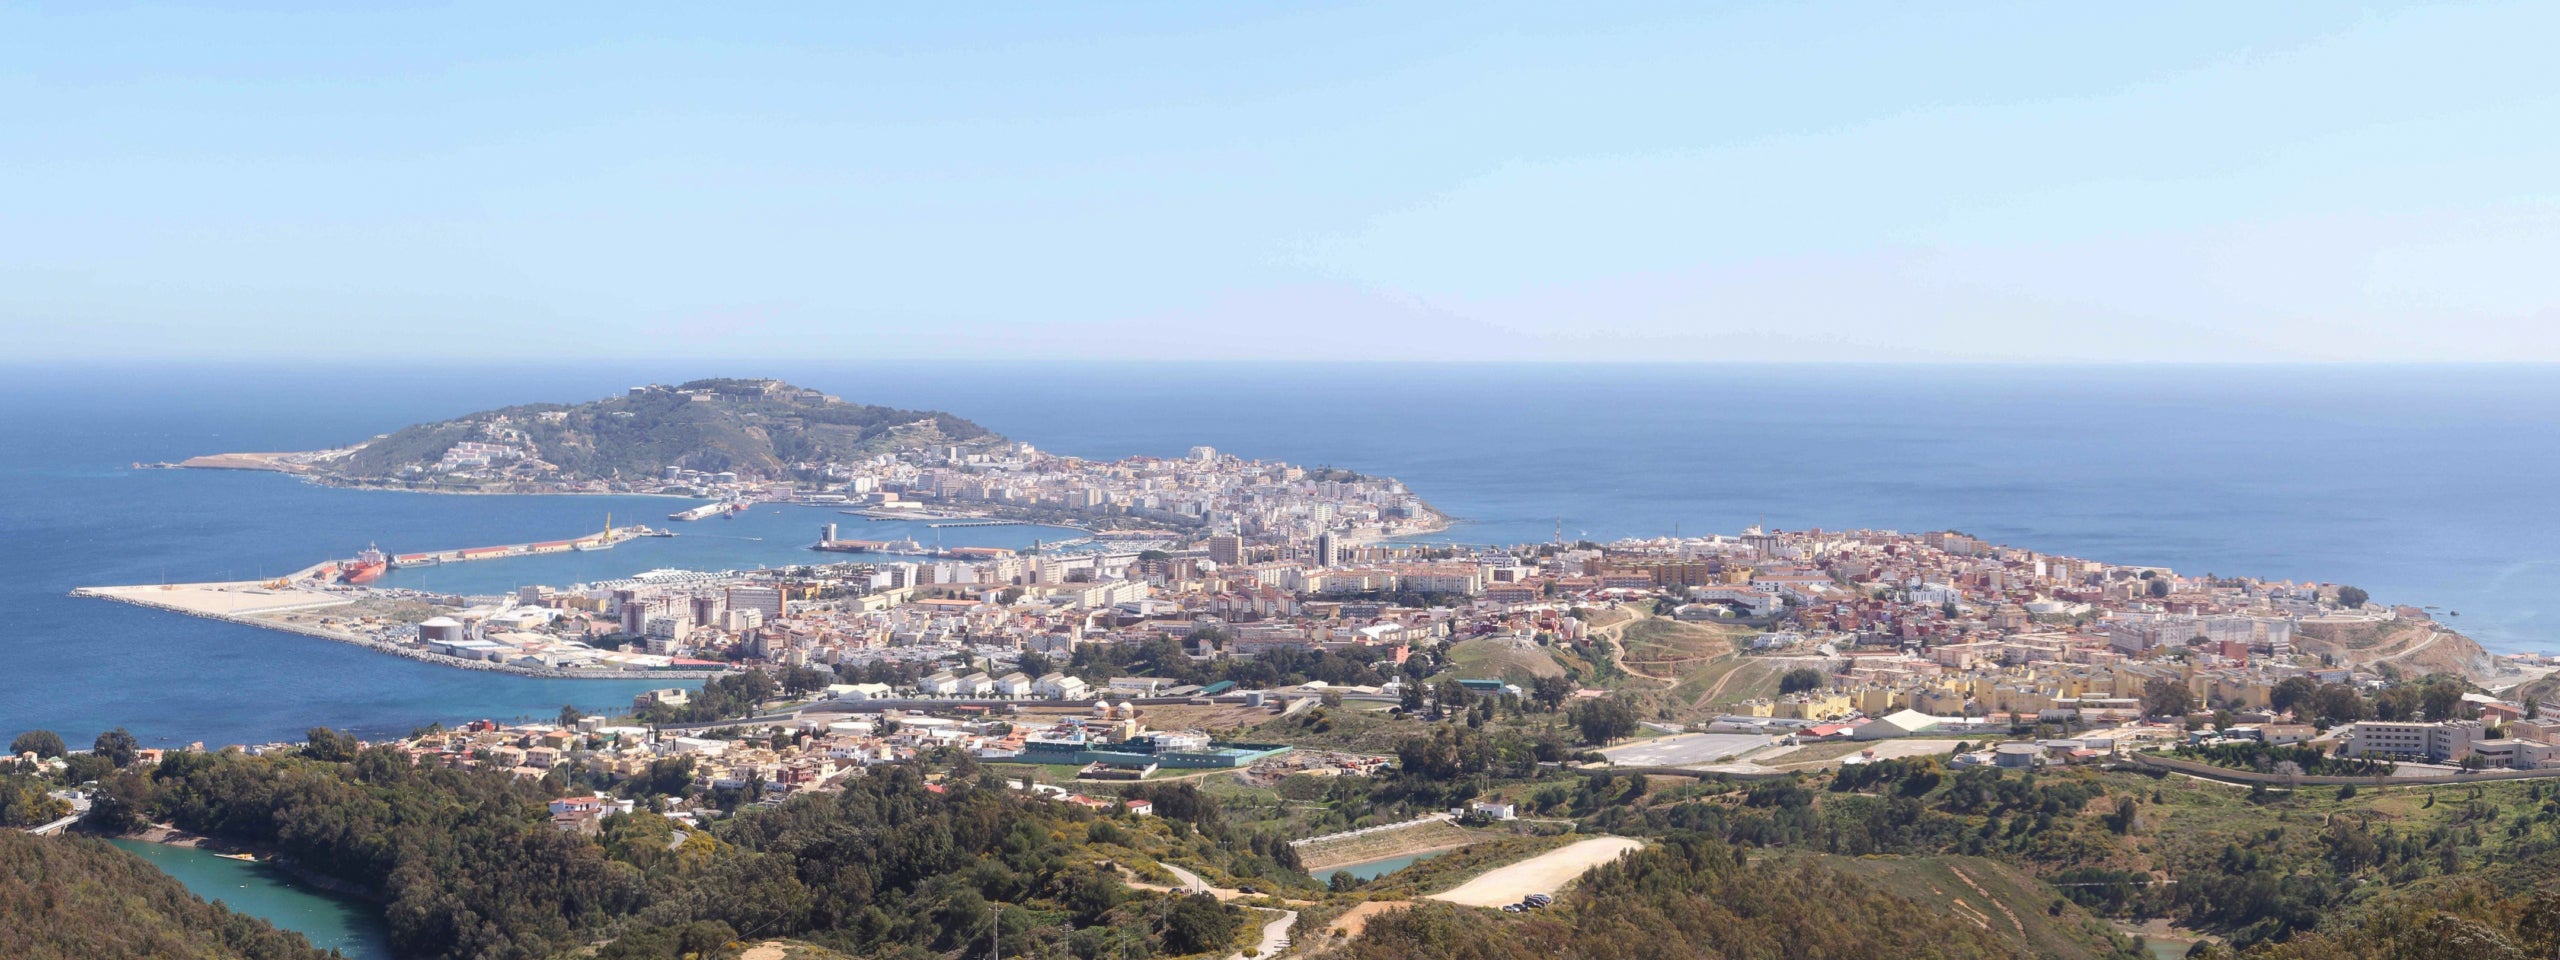


Ceuta disposa d’un règim fiscal diferenciat del que s’aplica al País Valencià i a la resta del territori peninsular. Aquesta singularitat és la protagonista del segon episodi de la temporada de “Financerament”, en què Jordi Vizcaino repassa alguns dels principals impostos que afecten el consum, l’habitatge, els carburants o l’electricitat i compara la tributació de la ciutat autònoma amb la de la península.

Una de les diferències fonamentals és que a Ceuta no s’aplica l’IVA. En el seu lloc funciona l’Impost sobre la Producció, els Serveis i la Importació (IPSI), un tribut propi de Ceuta i Melilla. Vizcaino contraposa aquest sistema als tipus d’IVA que s’apliquen amb caràcter general a la península —4%, 10% i 21%— i assenyala que els tipus de l’IPSI són, en nombroses operacions, considerablement inferiors.
L’Agència Tributària confirma aquesta singularitat: Ceuta i Melilla estan excloses del territori d’aplicació de l’IVA i les operacions que s’hi duen a terme estan sotmeses, quan correspon, a l’IPSI.
De l’habitatge als restaurants
El programa posa diversos exemples per mostrar com aquesta diferència fiscal pot traslladar-se a la vida quotidiana. Vizcaino aborda la tributació de l’habitatge, l’hostaleria, les reformes i altres serveis i destaca que els tipus aplicables a Ceuta poden ser sensiblement inferiors als equivalents peninsulars.
La diferència no acaba amb els impostos indirectes. El règim especial de Ceuta i Melilla també inclou deduccions i bonificacions en altres tributs. L’Agència Tributària recull, per exemple, una deducció del 60% en determinats rendiments obtinguts a Ceuta o Melilla en l’IRPF, sempre que es complisquen els requisits establits legalment.
Vizcaino aborda igualment la tributació vinculada a la compra d’immobles i explica les diferències entre una adquisició subjecta a IVA i les transmissions d’habitatges de segona mà, subjectes a l’Impost sobre Transmissions Patrimonials.
Carburants, alcohol i tabac
Un altre dels exemples utilitzats és el dels carburants. Vizcaino recorda que una part important del preu que paga un conductor a la península correspon als impostos sobre els hidrocarburs, als quals posteriorment s’afig l’IVA. En el cas de Ceuta, la fiscalitat sobre aquests productes segueix un esquema diferent.
La mateixa comparació s’estén a productes sotmesos a impostos especials, com les begudes alcohòliques i el tabac. L’objectiu de l’anàlisi és mostrar que les diferències entre Ceuta i la península no es concentren en un únic tribut, sinó que afecten diferents components de la fiscalitat quotidiana.
Una factura de la llum diferent
El programa dedica també una part a l’electricitat. Vizcaino compara la tributació que suporta una factura peninsular amb la de Ceuta i assenyala les diferències tant en la imposició específica sobre l’electricitat com en la imposició indirecta que grava el consum energètic.
Tot plegat porta Vizcaino a definir Ceuta durant la conversa com “pràcticament un paradís fiscal dins l’Estat espanyol”. Es tracta d’una valoració de l’analista, no de la qualificació jurídica del territori: Ceuta forma part del sistema tributari espanyol, però disposa d’un règim fiscal especial reconegut per la legislació.
El mateix Vizcaino recorda, a més, l’altra cara dels impostos: la recaptació permet finançar serveis com l’ensenyament, la sanitat, les carreteres, la seguretat o els bombers. La qüestió que planteja “Financerament”, per tant, no és que a Ceuta no es paguen impostos, sinó que els seus residents i les activitats desenvolupades al territori estan sotmeses a una fiscalitat diferent de la peninsular.